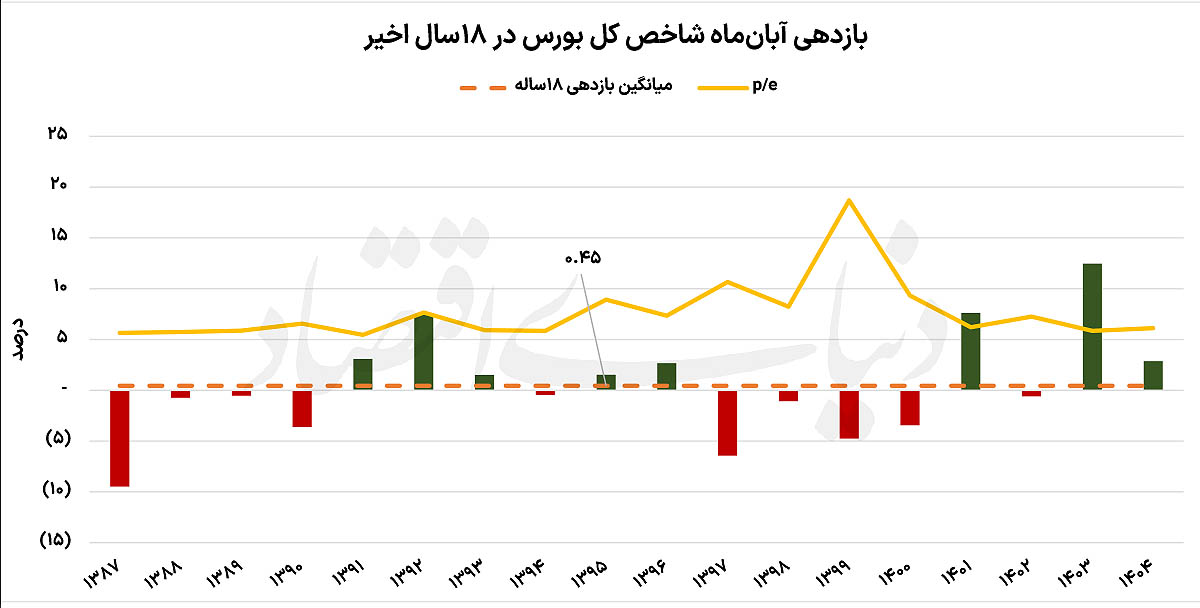
علی قاسمی: شاخص کل بورس بر اساس دادههای تاریخی، آبانماههای چندان خوشایندی را تجربه نکرده است. بهطوریکه طی ۱۸سال اخیر، میانگین بازدهی نماگر اصلی بازار سهام در هشتمین ماه سال، حدود ۰.۵درصد بوده است. همچنین احتمال ثبت بازدهیهای مثبت و منفی در این ماه تقریبا برابر است؛ آماری که از دشواری پیشبینی مسیر بورس در دومین ماه پاییز حکایت دارد. از اینرو، به نظر میرسد بازار سرمایه در آبانماه امسال نیز با مجموعهای از ریسکها و فرصتها مواجه باشد. انتشار گزارشهای مناسب شرکتهای بورسی و تعدیل نسبت قیمت به درآمد (P/E) بازار از محدوده ۱۰ به ۷.۳واحد، از جمله عواملی هستند که ارزندگی سهام را تقویت کردهاند. در مقابل، افزایش ریسکهای سیاسی و نظامی میتواند بهطور موقت بازارها، از جمله بورس تهران را با تلاطم همراه سازد. بررسی روند تاریخی بازار نشان میدهد که وضعیت ارزندگی سهام در ابتدای آبانماه نیز میتواند در تعیین مسیر شاخصها نقش مهمی داشته باشد. به بیان دیگر، هرچند کاهش نسبت P/E به محدودههای پایینتر، ظرفیت رشد قیمتها را افزایش میدهد، تحقق این ظرفیت همچنان به شرایط سیاسی، انتظارات سرمایهگذاران و چشمانداز سودآوری شرکتها وابسته است.
احتمال برابر فراز و فرود
برخلاف برخی ماههای سال که شاخص کل بورس در آنها عملکردی مثبت و احتمال بیشتری برای ثبت بازدهی صعودی داشته، آبانماه برای بازار سرمایه ماهی با کارنامهای متغیر و پرتلاطم بوده است. میانگین بازدهی نزدیک به صفر در این ماه نشان میدهد که عملکرد تاریخی بورس در آبان، بیش از آنکه از یک روند صعودی یا نزولی پایدار حکایت داشته باشد، تحتتاثیر شرایط خاص اقتصادی و سیاسی هر سال قرار گرفته است. در چنین فضایی، بررسی میانگین بازدهی بهتنهایی نمیتواند تصویر کاملی از وضعیت بازار ارائه کند و توجه به دلایل شکلگیری بازدهیهای مثبت و منفی نیز اهمیت دارد. در سالهایی که بورس توانسته است با تعدیل نسبت P/E و انتشار گزارشهای مناسب شرکتها، بخشی از ارزندگی خود را حفظ کند، عملکرد بهتری در هشتمین ماه سال به ثبت رسیده است. با این حال، دادههای تاریخی نشان میدهند که حتی در این شرایط نیز کسب بازدهی مثبت قابلتوجه در آبانماه چندان متداول نیست. بهجز سالهای ۱۴۰۱ و ۱۴۰۳ که رالی قدرتمندی نصیب شاخص کل بورس شد، بازدهیهای مثبت قابلتوجه در این ماه کمتر مشاهده شده است. این موضوع نشان میدهد که رشدهای پرقدرت آبانماه در مواردی با شرایط ویژه بازار و نه صرفا ویژگیهای فصلی معاملات ارتباط داشتهاند.
در هر ۲سال مورد اشاره، شاخص کل بورس پیش از ورود به آبانماه تحتتاثیر ریسکهای سیاسی و افت قیمتها، بخشی از ارزش خود را از دست داده بود. کاهش قیمت سهام و تعدیل نسبتهای ارزشگذاری، زمینه را برای بازگشت تقاضا فراهم کرد. در واقع، هنگامی که قیمت سهام در مقایسه با چشمانداز سودآوری شرکتها به سطوح پایینتری میرسد، با کاهش فشار فروش و بهبود انتظارات، امکان شکلگیری موجهای صعودی افزایش مییابد. در همین راستا، نسبت P/E بورس در ۲سال مورد اشاره به محدوده ۶ واحد یا پایینتر از آن رسیده بود؛ سطحی که از منظر ارزشگذاری، ظرفیت بیشتری برای بازگشت قیمتها فراهم میکرد.
البته این تجربه به معنای آن نیست که افت شدید بازار در ماههای قبل، به رشد بورس در آبان منجر خواهد شد. ارزندگی سهام میتواند زمینهساز بازگشت تقاضا باشد، اما بهتنهایی برای آغاز یک روند صعودی پایدار کفایت نمیکند. وضعیت متغیرهای اقتصادی، چشمانداز سودآوری شرکتها و میزان اطمینان سرمایهگذاران به آینده نیز در تحقق این سناریو نقش دارند. بنابراین، نمیتوان صرفا با اتکا به تجربه سالهای ۱۴۰۱ و ۱۴۰۳ انتظار داشت که بازار سهام در آبان امسال نیز بازدهی مشابهی ثبت کند.
در سوی مقابل، احتمال ثبت بازدهیهای منفی قابلتوجه نیز در کارنامه تاریخی این ماه کم نیست. در برخی سالها، ترکیب ریسکهای سیاسی، نگرانی از تحولات اقتصادی و شکلگیری حباب قیمتی در بازار سهام، سرمایهگذاران را به افزایش احتیاط و قرار گرفتن در سمت فروش معاملات سوق داده است. بررسی روند بازار در سالهای ۱۳۹۸ تا ۱۴۰۰ نشان میدهد که بالا بودن یا غیرمتعارف بودن نسبت P/E، در کنار برخی ریسکهای سیاسی، ناآرامیهای داخلی و تحولات بینالمللی، با افت قیمتها و ثبت بازدهیهای منفی همراه بوده است.
در چنین شرایطی، فاصله گرفتن قیمت سهام از متغیرهای بنیادی و افزایش انتظارات غیرواقعبینانه، میتواند حساسیت بازار به اخبار منفی را بیشتر کند. هنگامی که بخش قابلتوجهی از رشد قیمتها پیشاپیش در ارزش سهام منعکس شده باشد، انتشار اخبار نامطلوب یا افزایش نااطمینانیها ممکن است به تغییر سریع انتظارات و تشدید فشار فروش منجر شود. به همین دلیل، بررسی وضعیت ارزشگذاری بازار در کنار تحولات سیاسی، برای ارزیابی چشمانداز بورس در آبان اهمیت ویژهای دارد.
مرز باریک برد و باخت
در آبان امسال نیز همزمانی ریسکهای سیاسی از یکسو و انتشار گزارشهای مناسب شرکتها از سوی دیگر، شرایطی دوگانه برای بازار سهام ایجاد کرده است. از یک طرف، گزارشهای ۶ماهه و رشد قابلتوجه سودآوری شرکتها در تابستان امسال موجب شد نسبت P/E بورس از محدوده ۱۰واحد در اواسط مهرماه به ۷.۳واحد تعدیل شود. از طرف دیگر، تداوم نااطمینانیهای سیاسی و نظامی میتواند مانع از آن شود که کاهش نسبتهای ارزشگذاری به افزایش پایدار تقاضا منجر شود. در نتیجه، بازار در شرایطی قرار گرفته است که هم نشانههایی از بهبود ارزندگی در آن دیده میشود و هم عوامل بازدارندهای وجود دارند که میتوانند مسیر قیمتها را تحتتاثیر قرار دهند.
کاهش نسبت P/E در نگاه نخست، به معنای جذابتر شدن قیمت سهام نسبت به سودآوری مورد انتظار شرکتهاست.
هنگامی که سود شرکتها افزایش مییابد و قیمت سهام با همان سرعت رشد نمیکند، نسبت قیمت به درآمد کاهش پیدا میکند. چنین تغییری میتواند توجه سرمایهگذاران بنیادی را به بازار جلب کند؛ بهویژه اگر رشد سودآوری در گزارشهای شرکتها از پشتوانه عملیاتی برخوردار باشد و حاصل عوامل مقطعی نباشد. از این منظر، گزارشهای ششماهه امسال میتوانند مبنایی برای ارزیابی دقیقتر ظرفیت سودآوری شرکتها در نیمه دوم سال باشند.
با این حال، پایین آمدن نسبت P/E به معنای پایان ریسکهای بازار نیست. این نسبت به انتظارات درباره سودآوری آینده وابسته است و در صورت تغییر چشمانداز فعالیت شرکتها، ممکن است حتی با وجود کاهش قیمت سهام نیز وضعیت ارزشگذاری آنها چندان جذاب نباشد. برای نمونه، تشدید نااطمینانیهای سیاسی و نظامی میتواند بر انتظارات سرمایهگذاران، هزینههای تولید، صادرات و چشمانداز فروش برخی صنایع اثر بگذارد. در چنین فضایی، سرمایهگذاران ممکن است برای پذیرش ریسک بیشتر، بازده مورد انتظار بالاتری مطالبه کنند و همین موضوع به کاهش نسبتهای ارزشگذاری منجر شود.
از اینرو، نسبت P/E در محدوده ۷.۳واحد را نمیتوان بهتنهایی نشانهای قطعی از ارزندگی تمام نمادهای بورسی دانست. میان صنایع و شرکتهای مختلف، از نظر پایداری سودآوری، میزان مواجهه با ریسکهای سیاسی و اقتصادی و چشمانداز رشد فروش، تفاوتهای معناداری وجود دارد. در نتیجه، کاهش نسبتP/E کل بازار زمانی میتواند به بهبود پایدار معاملات منجر شود که رشد سودآوری شرکتها تداوم داشته باشد و سرمایهگذاران نیز نسبت به چشمانداز فعالیت بنگاهها اطمینان بیشتری پیدا کنند.
نکته مهم دیگر، تفاوت میان ارزندگی بنیادی و زمان مناسب ورود به بازار است. حتی اگر قیمت سهام در مقایسه با سودآوری شرکتها جذاب باشد، افزایش ریسکهای بیرونی میتواند در کوتاهمدت به افت قیمتها منجر شود. تجربه سالهای گذشته نیز نشان میدهد که بورس در آبانماه بیش از آنکه از یک الگوی فصلی مشخص پیروی کند، به شرایط حاکم بر بازار و تحولات همان مقطع واکنش نشان داده است. بنابراین، نمیتوان میانگین بازدهی تاریخی نزدیک به صفر را بهعنوان پیشبینی قطعی عملکرد بازار در آبان امسال در نظر گرفت.
بر این اساس به سرمایهگذاران توصیه میشود در تصمیمهای خود، احتمال اصلاح بازار را نیز در نظر بگیرند و صرفا بر مبنای کاهش نسبت P/E یا عملکرد مثبت برخی صنایع اقدام نکنند. توجه به کیفیت سود شرکتها، تفاوت وضعیت بنیادی صنایع و میزان تحمل ریسک، میتواند در مدیریت سرمایه اهمیت بیشتری از پیشبینی یک بازدهی مشخص برای کل بازار داشته باشد. آبانماه امسال نیز، همانند بسیاری از آبانهای گذشته، ماهی است که در آن مرز میان بازدهی مثبت و منفی چندان پررنگ نیست؛ ماهی که نتیجه معاملات آن احتمالا بیش از هر چیز به توازن میان ارزندگی سهام و شدت نااطمینانیهای بیرونی وابسته خواهد بود.
منبع: دنیای اقتصاد
هنوز دیدگاهی ثبت نشده است؛ نخستین نفر باشید.