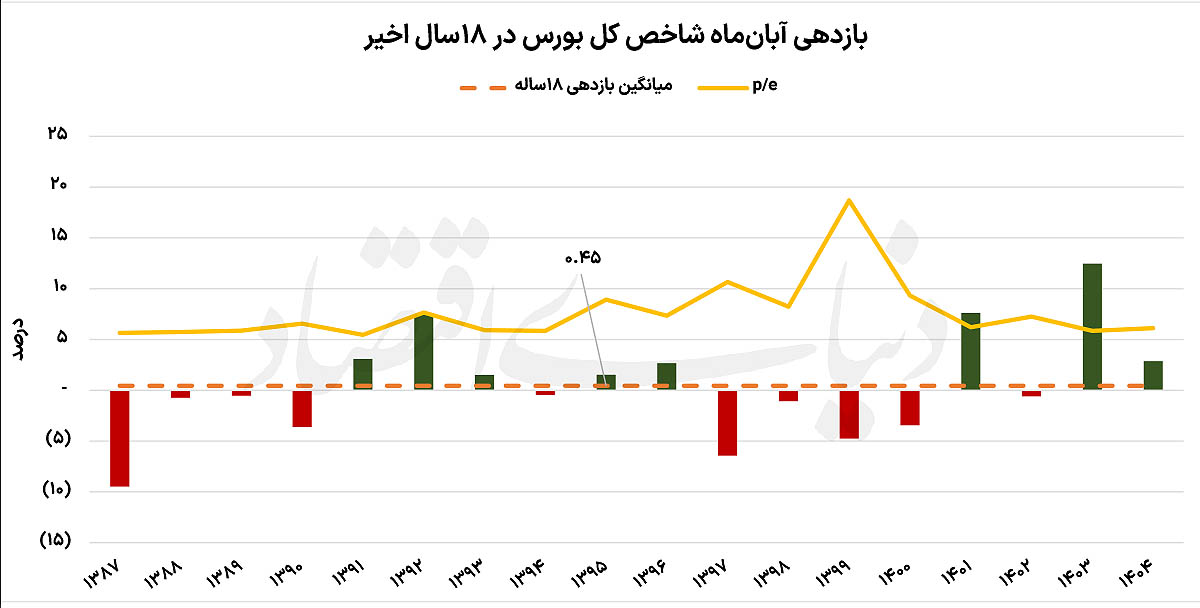
علي قاسمي: إن المؤشر العام للبورصة، استناداً إلى البيانات التاريخية، لم يعش آبانات سارة جداً. ففي الأعوام الثمانية عشر الأخيرة، كان متوسط عائد مؤشر سوق الأسهم الرئيسي في الشهر الثامن من العام نحو 0.5 بالمئة. كما أن احتمال تسجيل عوائد إيجابية وسلبية في هذا الشهر متساو تقريباً؛ وهي إحصاءات تتحدث عن صعوبة التنبؤ بمسار البورصة في الشهر الثاني من الخريف. ولهذا السبب، يبدو أن سوق رأس المال سيواجه أيضاً في آبان هذا العام مجموعة من المخاطر والفرص. إن نشر تقارير مناسبة للشركات المدرجة وتعديل نسبة السعر إلى الأرباح (P/E) في السوق من نطاق 10 إلى 7.3 وحدة، من العوامل التي عززت قيمة الأسهم. في المقابل، يمكن لزيادة المخاطر السياسية والعسكرية أن ترافق الأسواق مؤقتاً، ومنها بورصة طهران، باضطرابات. وتظهر دراسة المسار التاريخي للسوق أن وضع قيمة الأسهم في بداية آبان يمكن أن يلعب أيضاً دوراً مهماً في تحديد مسار المؤشرات. وبعبارة أخرى، رغم أن انخفاض نسبة السعر إلى الأرباح إلى نطاقات أدنى يزيد طاقة نمو الأسعار، فإن تحقيق هذه الطاقة ما زال يعتمد على الظروف السياسية وتوقعات المستثمرين وتوقعات ربحية الشركات.
احتمال متساو للصعود والهبوط
بخلاف بعض أشهر العام التي كان فيها المؤشر العام للبورصة ذا أداء إيجابي واحتمال أكبر لتسجيل عائد صاعد، كان آبان شهراً ذا سجل متغير ومضطرب بالنسبة لسوق رأس المال. إن متوسط عائد قريب من الصفر في هذا الشهر يظهر أن الأداء التاريخي للبورصة في آبان، بدلاً من أن يتحدث عن اتجاه صاعد أو هابط مستقر، تأثر بالظروف الاقتصادية والسياسية الخاصة لكل عام. وفي مثل هذا الجو، لا تستطيع دراسة متوسط العائد وحدها أن تقدم صورة كاملة عن وضع السوق، والاهتمام بأسباب تشكل العوائد الإيجابية والسلبية مهم أيضاً. ففي السنوات التي استطاعت فيها البورصة، مع تعديل نسبة السعر إلى الأرباح ونشر تقارير مناسبة للشركات، أن تحافظ على جزء من قيمتها، سجل أداء أفضل في الشهر الثامن من العام. ومع ذلك، تظهر البيانات التاريخية أنه حتى في هذه الظروف، فإن تحقيق عائد إيجابي معتبر في آبان ليس شائعاً جداً. فباستثناء عامي 1401 و1403 اللذين شهدا ارتفاعاً قوياً للمؤشر العام للبورصة، لوحظت عوائد إيجابية معتبرة في هذا الشهر بشكل أقل. وهذا يظهر أن النموات القوية في آبان ارتبطت في حالات بظروف خاصة للسوق لا بمجرد الخصائص الموسمية للتداول.
في كلا العامين المذكورين، كان المؤشر العام للبورصة، قبل دخوله آبان، قد فقد جزءاً من قيمته تحت تأثير المخاطر السياسية وانخفاض الأسعار. وقد مهد انخفاض أسعار الأسهم وتعديل نسب التقييم الطريق لعودة الطلب. ففي الواقع، حين تصل أسعار الأسهم إلى مستويات أدنى بالمقارنة مع توقعات ربحية الشركات، مع انخفاض ضغط البيع وتحسن التوقعات، تزداد إمكانية تشكل موجات صاعدة. وفي هذا السياق، كانت نسبة السعر إلى الأرباح في البورصة في كلا العامين المذكورين قد وصلت إلى نطاق 6 وحدات أو أدنى من ذلك؛ مستوى وفر من منظور التقييم طاقة أكبر لعودة الأسعار.
وبالطبع، فإن هذه التجربة لا تعني أن الانخفاض الشديد للسوق في الأشهر السابقة سيؤدي إلى نمو البورصة في آبان. فقيمة الأسهم يمكن أن تمهد الطريق لعودة الطلب، لكنها وحدها لا تكفي لبدء اتجاه صاعد مستقر. فوضع المتغيرات الاقتصادية وتوقعات ربحية الشركات ودرجة ثقة المستثمرين بالمستقبل تلعب أيضاً دوراً في تحقيق هذا السيناريو. لذا، لا يمكن، بالاعتماد مجرداً على تجربة عامي 1401 و1403، توقع أن تسجل البورصة عائداً مماثلاً في آبان هذا العام أيضاً.
في الجانب المقابل، فإن احتمال تسجيل عوائد سلبية معتبرة في السجل التاريخي لهذا الشهر ليس صغيراً أيضاً. ففي بعض السنوات، دفع مزيج المخاطر السياسية والقلق من التطورات الاقتصادية وتشكل فقاعة سعرية في سوق الأسهم المستثمرين إلى زيادة الحذر والوقوف في جانب البيع في التداولات. وتظهر دراسة مسار السوق في الأعوام 1398 إلى 1400 أن نسبة سعر إلى أرباح مرتفعة أو غير متعارفة، إلى جانب بعض المخاطر السياسية والاضطرابات الداخلية والتطورات الدولية، رافقتها انخفاضات في الأسعار وتسجيل عوائد سلبية.
وفي مثل هذه الظروف، يمكن لبعد أسعار الأسهم عن المتغيرات الأساسية وزيادة التوقعات غير الواقعية أن يزيد حساسية السوق للأخبار السلبية. فحين ينعكس جزء معتبر من نمو الأسعار مسبقاً في قيمة الأسهم، فإن نشر أخبار غير مواتية أو زيادة حالات عدم اليقين قد يؤدي إلى تغير سريع في التوقعات وتشديد ضغط البيع. ولهذا السبب، فإن دراسة وضع تقييم السوق إلى جانب التطورات السياسية لها أهمية خاصة لتقييم توقعات البورصة في آبان.
الخط الرفيع بين الفوز والخسارة
في آبان هذا العام أيضاً، خلق تزامن المخاطر السياسية من جهة ونشر تقارير مناسبة للشركات من جهة أخرى ظروفاً مزدوجة لسوق الأسهم. فمن جهة، تسببت تقارير الأشهر الستة والنمو المعتبر في ربحية الشركات في صيف هذا العام في تعديل نسبة السعر إلى الأرباح في البورصة من نطاق 10 وحدات في منتصف مهر إلى 7.3 وحدة. ومن جهة أخرى، يمكن لاستمرار حالات عدم اليقين السياسية والعسكرية أن يمنع انخفاض نسب التقييم من أن يؤدي إلى زيادة مستدامة في الطلب. ونتيجة لذلك، فإن السوق في ظروف تشاهد فيها كل من علامات تحسن القيمة وعوامل رادعة يمكن أن تؤثر في مسار الأسعار.
إن انخفاض نسبة السعر إلى الأرباح، في النظرة الأولى، يعني أن تصبح أسعار الأسهم أكثر جاذبية بالنسبة لربحية الشركات المتوقعة.
حين تزداد أرباح الشركات ولا تنمو أسعار الأسهم بالسرعة نفسها، تنخفض نسبة السعر إلى الأرباح. ومثل هذا التغير يمكن أن يجذب انتباه المستثمرين الأساسيين إلى السوق؛ خاصة إذا كان نمو الربحية في تقارير الشركات ذا سند عملياتي ولم يكن نتيجة عوامل مؤقتة. ومن هذا المنظور، يمكن لتقارير الأشهر الستة هذا العام أن تكون أساساً لتقييم أدق لطاقة ربحية الشركات في النصف الثاني من العام.
ومع ذلك، فإن انخفاض نسبة السعر إلى الأرباح لا يعني نهاية مخاطر السوق. فهذه النسبة تعتمد على التوقعات حول الربحية المستقبلية، وإذا تغيرت توقعات نشاط الشركات، فقد لا تكون حالة تقييمها جذابة جداً حتى رغم انخفاض أسعار الأسهم. فعلى سبيل المثال، يمكن لتشديد عدم اليقين السياسي والعسكري أن يؤثر في توقعات المستثمرين وتكاليف الإنتاج والصادرات وتوقعات مبيعات بعض الصناعات. وفي مثل هذا الجو، قد يطلب المستثمرون عائداً متوقعاً أعلى لقبول مخاطر أكبر، وهذا الأمر نفسه يؤدي إلى انخفاض نسب التقييم.
ولهذا السبب، فإن نسبة سعر إلى أرباح في نطاق 7.3 وحدة لا يمكن أن تعد وحدها علامة مؤكدة على قيمة كل رموز البورصة. فبين الصناعات والشركات المختلفة، توجد فروق ذات معنى من حيث دوام الربحية ودرجة التعرض للمخاطر السياسية والاقتصادية وتوقعات نمو المبيعات. ونتيجة لذلك، فإن انخفاض نسبة السعر إلى الأرباح في السوق الكلي يمكن أن يؤدي إلى تحسين مستدام في التداول حين يستمر نمو ربحية الشركات ويكتسب المستثمرون أيضاً ثقة أكبر حول توقعات نشاط الشركات.
نقطة مهمة أخرى هي الفرق بين القيمة الأساسية والوقت المناسب لدخول السوق. فحتى إذا كانت أسعار الأسهم جذابة بالمقارنة مع ربحية الشركات، فإن زيادة المخاطر الخارجية يمكن أن تؤدي إلى انخفاض الأسعار في المدى القصير. كما تظهر تجربة السنوات الماضية أن البورصة في آبان، بدلاً من أن تتبع نمطاً موسمياً محدداً، ردت على الظروف السائدة على السوق وتطورات تلك الفترة. لذا، لا يمكن اعتبار متوسط العائد التاريخي القريب من الصفر توقعاً مؤكداً لأداء السوق في آبان هذا العام.
وعلى هذا الأساس، ينصح المستثمرون بأن يأخذوا في قراراتهم أيضاً احتمال تصحيح السوق في الاعتبار وألا يتصرفوا على أساس انخفاض نسبة السعر إلى الأرباح أو الأداء الإيجابي لبعض الصناعات فقط. إن الاهتمام بنوعية أرباح الشركات والفرق في الوضع الأساسي للصناعات ودرجة تحمل المخاطر يمكن أن يكون له أهمية أكبر في إدارة رأس المال من التنبؤ بعائد محدد للسوق كلها. إن آبان هذا العام، مثل كثير من آبانات الماضي، شهر لا يكون فيه الخط بين العائد الإيجابي والسلبي بارزاً جداً؛ شهر من المحتمل أن يعتمد ناتج تداولاته، أكثر من أي شيء، على التوازن بين قيمة الأسهم وشدة حالات عدم اليقين الخارجية.
المصدر: صحيفة دنياي اقتصاد